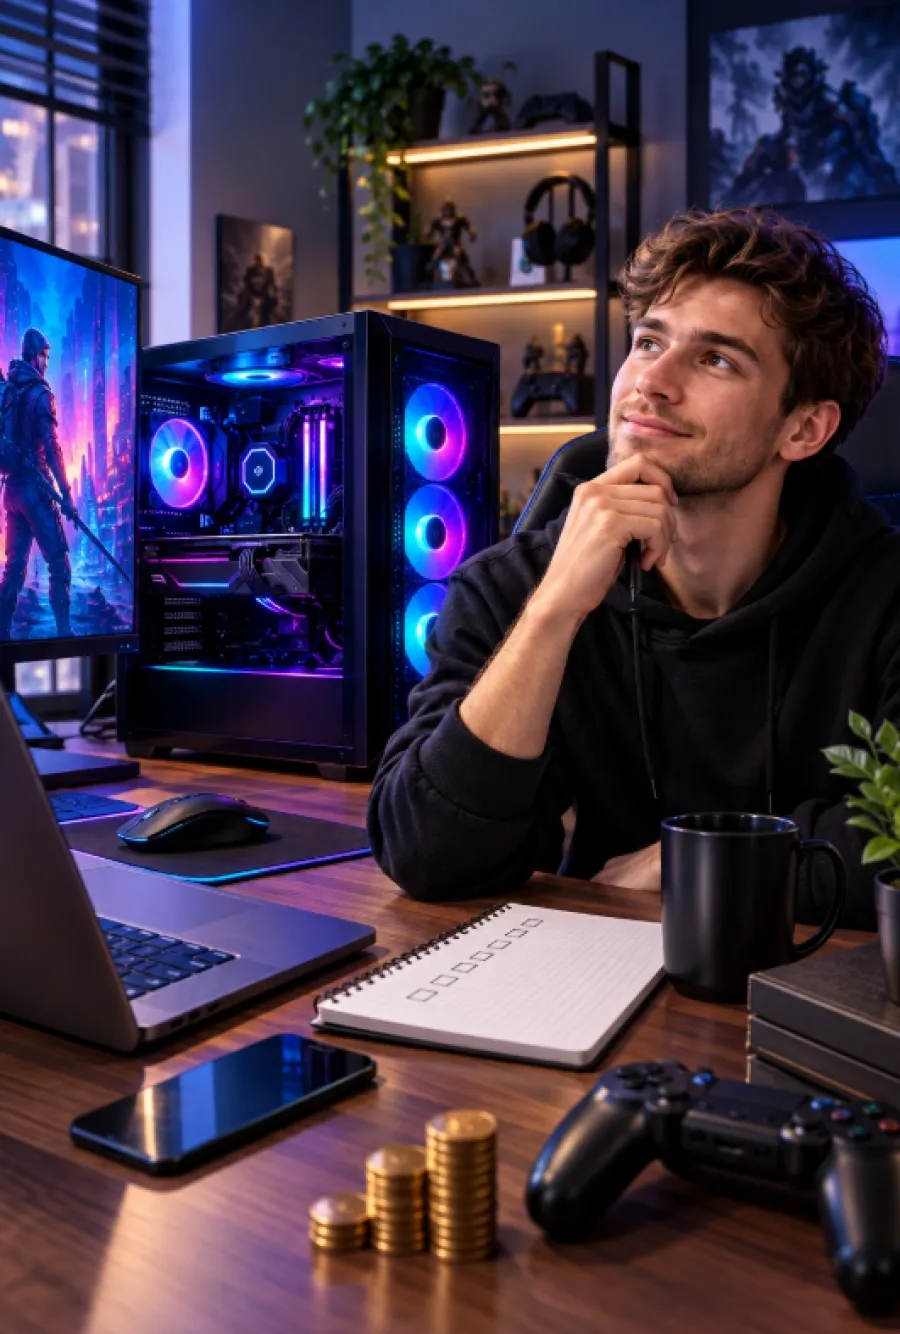
Покупка мощного игрового компьютера частями — давно не редкость, а один из самых частых способов оплаты в этом сегменте: далеко не у каждого есть возможность сразу выложить полную сумму за топовую конфигурацию, а откладывать покупку на неопределённый срок ради накопления не хочется. Прежде чем оформлять рассрочку в каталоге игровых ПК GamingPC или любом другом магазине, стоит разобраться в паре нюансов, которые определяют, окажется ли переплата разумной или неоправданно высокой.
Рассрочка и кредит — не одно и то же
Первое, что стоит развести терминологически: рассрочка от магазина или партнёрского банка чаще всего означает равные платежи без процентов в течение оговорённого срока, тогда как обычный потребительский кредит подразумевает процентную ставку, которая может ощутимо увеличить итоговую сумму. На практике магазинная рассрочка «0%» почти всегда выгоднее банковского кредита с процентами — но важно проверить, действительно ли отсутствуют скрытые платежи (комиссия за оформление, обязательная страховка, повышенная цена товара при оплате в рассрочку относительно полной предоплаты).
Как проверить, что «0% рассрочка» действительно без переплаты
- Сравните цену товара в рассрочку и при полной оплате сразу. Если цена одной и той же конфигурации при рассрочке выше — переплата просто скрыта в цене товара, а не вынесена отдельной строкой.
- Уточните полную сумму всех платежей заранее. Умножьте ежемесячный платёж на количество месяцев и сравните с ценой при единовременной оплате — разница должна быть нулевой или близкой к нулю при действительно беспроцентной рассрочке.
- Проверьте наличие обязательной страховки или комиссии за оформление. Это одна из самых частых форм скрытой переплаты, которая формально не называется «процентом».
- Узнайте условия досрочного погашения. В некоторых схемах досрочное закрытие рассрочки не даёт никакой экономии, а в некоторых, наоборот, позволяет сократить итоговую переплату.
Почему для игрового ПК рассрочка часто оправданна больше, чем для других покупок
В отличие от многих других крупных покупок, игровой компьютер — это актив, который частично сохраняет ликвидность: видеокарта, процессор и другие компоненты можно продать по остаточной стоимости на вторичном рынке при необходимости, чего не скажешь, например, об отпуске или разовой услуге. Это делает рассрочку на ПК менее рискованной с точки зрения соотношения «риск против пользы», чем рассрочку на быстро обесценивающиеся или полностью нематериальные покупки.
Типичная ошибка: подбор конфигурации под максимальный доступный платёж
Одна из самых частых финансовых ошибок при покупке в рассрочку — ориентация не на реальную потребность, а на максимальный ежемесячный платёж, который «вроде бы можно потянуть». Такой подход систематически приводит к переплате за характеристики, которые реально не будут использоваться (например, топовая видеокарта при мониторе с частотой обновления 60 Гц, где её потенциал попросту не раскрывается). Разумнее сначала определить конфигурацию под реальные задачи и бюджет, а уже потом смотреть, укладывается ли она в комфортный ежемесячный платёж.
Апгрейд вместо полной покупки — альтернатива, которую стоит держать в уме
Если действующий компьютер ещё не полностью устарел, а требует замены лишь пары компонентов, частичный апгрейд в рассрочку зачастую обходится ощутимо дешевле полной новой сборки — и та же логика проверки скрытых переплат применима и здесь: важно сравнить итоговую стоимость апгрейда в рассрочку с ценой тех же компонентов при единовременной оплате.
На что смотреть в договоре перед подписанием
Помимо графика платежей, стоит внимательно прочитать пункты про последствия просрочки платежа (штрафы, изменение процентной ставки задним числом), условия гарантии на товар, купленный в рассрочку (не должны отличаться от гарантии при полной оплате), и право вернуть товар в случае его несоответствия описанию — эти условия иногда прописываются мельче основного текста, но напрямую влияют на реальную стоимость владения при возникновении проблем.
Вывод
Рассрочка на игровой ПК — разумный финансовый инструмент, если внимательно проверить отсутствие скрытых переплат и подбирать конфигурацию под реальные задачи, а не под максимально доступный ежемесячный платёж. При выполнении этих двух условий переплата действительно может быть нулевой или минимальной, а покупка не откладывается на неопределённый срок ради накопления полной суммы.